Rapat Dewan Gubernur Bank Indonesia pada 20–21 Oktober 2026 menghasilkan keputusan yang terlihat bertolak belakang: suku bunga acuan ditahan di 5,75%, tetapi bunga fasilitas deposito dinaikkan 25 basis poin ke 5,00%. Suku bunga fasilitas pinjaman tetap di 6,50%. Keputusan ini diambil saat rupiah tertekan mendekati rekor terlemahnya dan pasar saham baru saja diguncang peringatan MSCI, menurut laporan Reuters.

Bagi warga biasa, kabar soal suku bunga BI seperti ini sering lewat begitu saja. Padahal dua angka tersebut menyentuh hal yang sangat dekat: cicilan KPR, bunga kredit usaha, sampai imbal hasil tabungan. Supaya tidak salah tafsir, mari bedah satu per satu — mana yang berpengaruh ke dompet peminjam, mana yang menguntungkan penabung.
Dua Suku Bunga, Dua Arah: Apa Bedanya?
Bank Indonesia sebenarnya menetapkan tiga suku bunga sekaligus. Yang paling sering diberitakan adalah BI-Rate (dulu BI 7-Day Reverse Repo Rate) — suku bunga acuan utama, semacam "harga patokan" uang di sistem perbankan. Ketika BI-Rate naik, biaya dana bank ikut naik, dan ujung-ujungnya bunga kredit yang dibayar nasabah ikut terkerek.
Yang kedua adalah suku bunga fasilitas deposito (deposit facility rate) — bunga yang dibayar BI kepada bank yang memarkir dananya di bank sentral semalaman. Kenaikan di sini tidak langsung menyentuh nasabah, tetapi mendorong suku bunga antarbank dan bunga deposito perbankan ikut bergerak naik.
Yang ketiga, suku bunga fasilitas pinjaman (lending facility rate), adalah plafon bunga pinjaman bank ke BI — kali ini ditahan di 6,50%.
Jadi keputusan 21 Oktober ini bisa dibaca sederhana: BI tidak mengubah "harga" kredit di ekonomi, tetapi menaikkan "hadiah" bagi dana yang diparkir. Dua arah, dua sasaran berbeda.
Efek ke Dompet: Peminjam vs Penabung
Buat yang punya cicilan — KPR, kredit kendaraan, kredit modal usaha — kabarnya netral. BI-Rate yang ditahan empat kali beruntun berarti bank tidak punya alasan menaikkan bunga kredit dalam waktu dekat. Tidak ada keringanan baru, tetapi juga tidak ada beban tambahan. Bagi yang berencana mengajukan KPR, kondisinya kurang lebih sama seperti tiga bulan terakhir.
Buat penabung, ada peluang kabar baik. Ketika fasilitas deposito BI naik ke 5%, bank-bank cenderung bersaing menawarkan bunga deposito dan tabungan berjangka yang lebih menarik agar dana nasabah tidak lari. Efeknya tidak instan dan besarnya beda-beda tiap bank — tetapi arahnya jelas: menabung berpotensi sedikit lebih menguntungkan dibanding bulan lalu.
Perbandingan ini penting karena banyak orang mengira "suku bunga BI naik" otomatis berarti semua bunga naik. Kali ini justru sebaliknya: yang naik hanya bunga di jalur deposito, sementara bunga acuan kredit diam di tempat. Dua kelompok nasabah merasakan dua nasib berbeda.
Kenapa BI Tidak Menaikkan Bunga Acuan Saja?
Logikanya sederhana. Menaikkan BI-Rate memang cara paling ampuh membela rupiah — imbal hasil aset rupiah jadi lebih menarik bagi investor asing. Tetapi obat itu punya efek samping: kredit jadi mahal, dunia usaha melambat, lapangan kerja tertekan.
BI tampaknya memilih jalan tengah. Inflasi September tercatat 3,28% — masih nyaman di dalam target 1,5–3,5% — sehingga tidak ada urgensi mengetatkan lewat BI-Rate. Sebaliknya, lewat kenaikan bunga fasilitas deposito, BI tetap memberi "iming-iming" imbal hasil lebih tinggi ke pasar uang untuk menahan rupiah, tanpa mengerem mesin kredit.
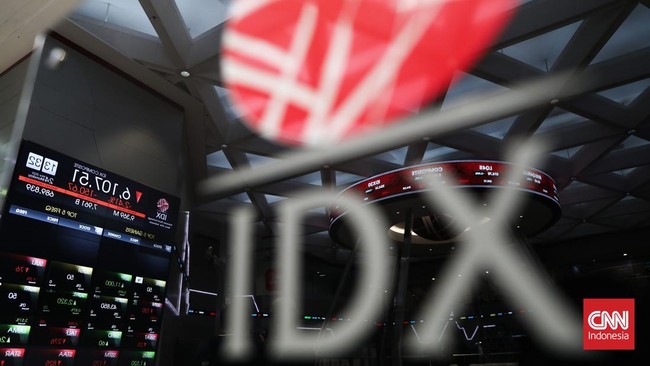
Latar tekanannya nyata: rupiah tertekan setelah MSCI memperingatkan kemungkinan menurunkan status pasar saham Indonesia dari emerging markets menjadi standalone. IHSG anjlok 11,6% pada Jumat — kejatuhan harian terburuk sejak Januari 1998 — lalu turun lagi sekitar 5% pada Senin pagi, menurut Reuters. Guncangan IHSG pekan lalu memang menjadi salah satu yang terparah tahun ini.

Yang Perlu Diwaspadai Warga
Rupiah yang lemah bukan cuma urusan trader. Dolar yang mahal membuat barang impor — dari komponen elektronik, bahan baku industri, sampai sebagian kebutuhan pokok — berpotensi naik harganya. Kalau pelemahan berlanjut, tekanannya bisa merembet ke inflasi dalam beberapa bulan ke depan.
Sejumlah laporan juga mencatat BI menyiapkan langkah lanjutan: pemangkasan rasio giro wajib minimum (GWM) perbankan secara bertahap pada November dan Desember, plus insentif untuk transaksi lindung nilai (hedging) guna memancing dana asing kembali masuk. Artinya, episode ini belum selesai — keputusan BI berikutnya akan sangat menentukan arah rupiah dan bunga bank hingga akhir tahun.
Untuk saat ini, rumus praktisnya: peminjam bisa bernapas lega karena cicilan tidak ikut naik; penabung boleh mulai membandingkan bunga deposito antarbank karena persaingannya diprediksi memanas. Dan seperti biasa, jangan menaruh semua telur dalam satu keranjang hanya karena satu angka bunga bergerak.
FAQ
Apa itu BI-Rate?
BI-Rate adalah suku bunga acuan Bank Indonesia — patokan biaya dana di sistem perbankan. Pergerakannya memengaruhi bunga kredit seperti KPR dan kredit usaha. Pada 21 Oktober 2026, BI-Rate ditahan di 5,75%.
Apa itu suku bunga fasilitas deposito BI?
Bunga yang dibayar BI kepada bank atas dana yang diparkir di bank sentral semalaman. Pada 21 Oktober 2026 naik 25 basis poin menjadi 5,00%. Kenaikannya berpotensi mendorong bunga deposito perbankan ikut naik.
Kenapa BI menahan BI-Rate tetapi menaikkan bunga deposito?
BI ingin membela rupiah lewat imbal hasil yang lebih menarik tanpa membuat kredit mahal dan melambatkan ekonomi. Inflasi September 3,28% yang masih dalam target memberi ruang untuk menahan BI-Rate.
Apakah bunga deposito saya pasti naik?
Tidak otomatis. Kenaikan fasilitas deposito BI mendorong, bukan memaksa. Besarannya tergantung kebijakan tiap bank dan persaingan dana. Bandingkan penawaran beberapa bank sebelum memutuskan.
Apakah bunga KPR akan naik?
Dalam jangka pendek, tidak ada pemicunya — BI-Rate ditahan. Tetapi jika rupiah terus melemah dan BI akhirnya menaikkan BI-Rate di rapat berikutnya, bunga kredit bisa ikut bergerak.
Sumber: Laporan Reuters "Indonesia's central bank keeps main rate unchanged, hikes deposit facility rate" (kelofm.com, 21 Oktober 2026, memuat naskah Reuters oleh Gayatri Suroyo dkk.); data makro Indonesia Investments (indonesia-investments.com); ringkasan keputusan RDG (finance.biggo.com, 21 Oktober 2026). Tanggal akses: 21 Oktober 2026.